








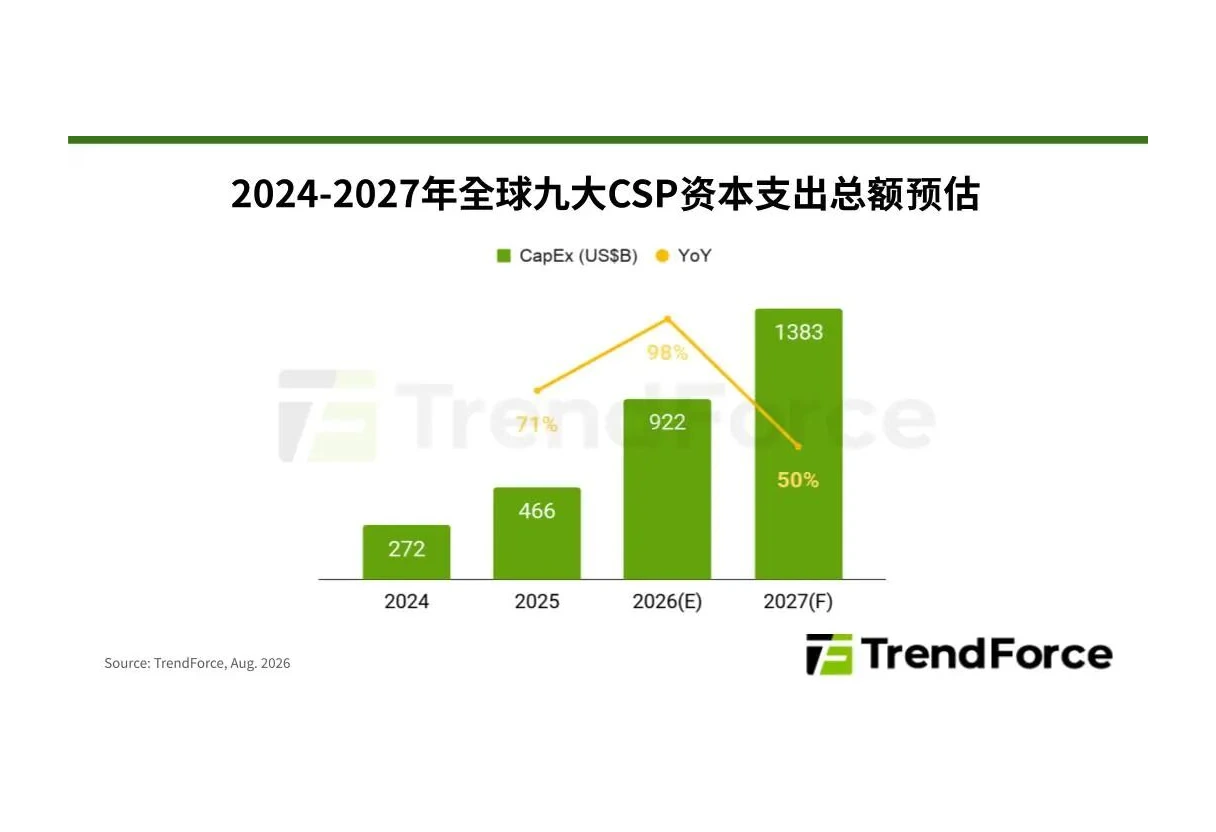
TrendForce:全球CSP资本支出2026年增98%再增50%,存储占比2027年达68%,AI基建存储税加速
TrendForce 8月25日报告:全球九大CSP 2026年AI基础设施资本支出同比+98%,2027年再+50%;DRAM+NAND占CSP资本支出比从2026年47%升至2027年68%,HBM 2027年再涨70-140%,AI云成本结构进入存储税时代。
【新闻原文】8月25日,TrendForce集邦咨询发布最新存储器产业研究,指出全球九大CSP(云服务供应商,包括AWS/Azure/GCP/阿里云/腾讯云/字节火山/Oracle/IBM Cloud/Meta)为加速建设AI基础设施,2026年资本支出预估年增98%、2027年再成长50%。资本支出大幅增长的核心原因是存储器合约价格剧增与采购需求强劲。
关键数据点:DRAM与NAND Flash合计在CSP资本支出中的占比,将从2026年的47%进一步扩张至2027年的68%;Server DRAM合约价2025年下半年累计上涨64%、2026年预计再涨270%;Enterprise SSD价格2025年下半年累计涨35%、2026年预计涨235%;HBM合约价2027年仍可能上涨70-140%;2026年HBM+RDIMM合计将占DRAM供给位元的51%,2027年Server DRAM与HBM供给位元成长率将达27%。
TrendForce指出这一趋势将对AI产业生态带来两大影响:第一,存储成本高企为英伟达等Server/AI芯片厂商提供了涨价的合理动机,CSP为满足AI芯片采购量可能进一步上调资本支出;第二,CSP将更积极调整AI系统存储架构,包括调整RDIMM规格、调整AI芯片HBM搭载量、探索将模型架构固化于芯片的AI ASIC等。
【企服观察】TrendForce报告揭示了AI基础设施投资的存储税时代——九大CSP 2026年资本支出+98%、2027年再+50%,存储占比从47%飙到68%——这是2026年下半年AI行业最值得警惕的成本结构性变化,对IT企服行业的启示至少有五点。
第一,存储税意味着AI算力成本结构发生根本性变化。过去AI算力成本的核心是GPU价格(一张H100/H200/B200几万到几十万美元),存储只是配套开销。2026年后,存储(特别是HBM)成为AI算力成本的最大单一构成——CSP 2027年将有68%的资本支出被存储锁定。对企服厂商的启示是:AI Infra采购不能再GPU多少钱、存储配多少地简单按比例配置,而要把存储成本/总成本作为核心KPI来管理。提前布局AI存储成本优化咨询和工具的公司,会成为AI数据中心的关键顾问。
第二,HBM 2027再涨70-140%预示着AI云服务价格2026-2027年还会继续上涨。HBM是AI训练/推理GPU的必备内存,价格上涨会直接传导到AI云服务定价。对企服厂商的启示是:未来2年AI云服务(特别是GPU云/HBM云)价格会持续上涨,企服公司在做产品定价和长期预算时必须考虑AI云通胀因素。提前布局AI成本预测+多云比价+预留实例优化的公司,会在AI预算管理中拿到稳定客户。
第三,CSP调整存储架构+探索AI ASIC反映了AI云厂商的软硬协同自救。TrendForce明确提到CSP将调整RDIMM规格、调整AI芯片HBM搭载量、探索AI ASIC——这意味着AWS Trainium、Google TPU、Microsoft Maia、阿里平头哥、字节自研芯片等非英伟达AI芯片会获得更大市场份额。对企服厂商的启示是:英伟达一统天下的AI芯片格局可能在2027年开始松动,自研AI芯片(特别是CSP自研)会成为新趋势。提前布局非英伟达AI芯片适配、跨芯片模型移植、AI芯片评测的企服公司,会在AI芯片多元化中拿到大单。
第四,近七成资本支出被存储锁定暴露了AI基础设施的失衡风险。如果未来AI投资回报不及预期(Agent商业化进展缓慢、企业级AI Agent规模化遇阻、AI应用市场增长低于预期),CSP将面临高额存储投资无法回收的危机。这与2000年互联网泡沫的光纤过度投资、2010年代4G频谱过度投资有相似的结构性特征。对企服厂商的启示是:必须为AI Infra投资泡沫做好准备——在产品策略上避免过度依赖AI算力稀缺假设,在客户拓展上避免过度押注AI初创公司(这些公司最可能在泡沫破裂时最先倒下),在融资策略上避免过度依赖AI概念估值。
第五,服务器DRAM+SSD+HBM三大存储品类同步涨价,对所有依赖内存的IT产品(不只是AI)都产生成本压力。数据库、缓存、大数据处理、虚拟化、容器化等传统IT场景都会承受内存涨价的冲击。对企服厂商的启示是:2026-2027年所有内存密集型的企服产品(如内存数据库、实时数仓、消息队列、缓存服务)都会面临成本上升压力。提前布局低内存消耗的算法(如压缩算法、近似算法、量化技术)+ 内存优化编译器 + 内存利用率监控的公司,会在内存通胀中保持成本优势。
总体看,存储税时代将重塑AI基础设施的成本结构和竞争格局——谁能率先找到存储效率优化+非英伟达芯片+AI云中立调度的组合方案,谁就能在下一轮AI竞争中占据成本优势。
评论
请评价真实、客观、有价值的内容请回复有价值的信息,无意义的评论将很快被删除,账号将被禁止发言。