








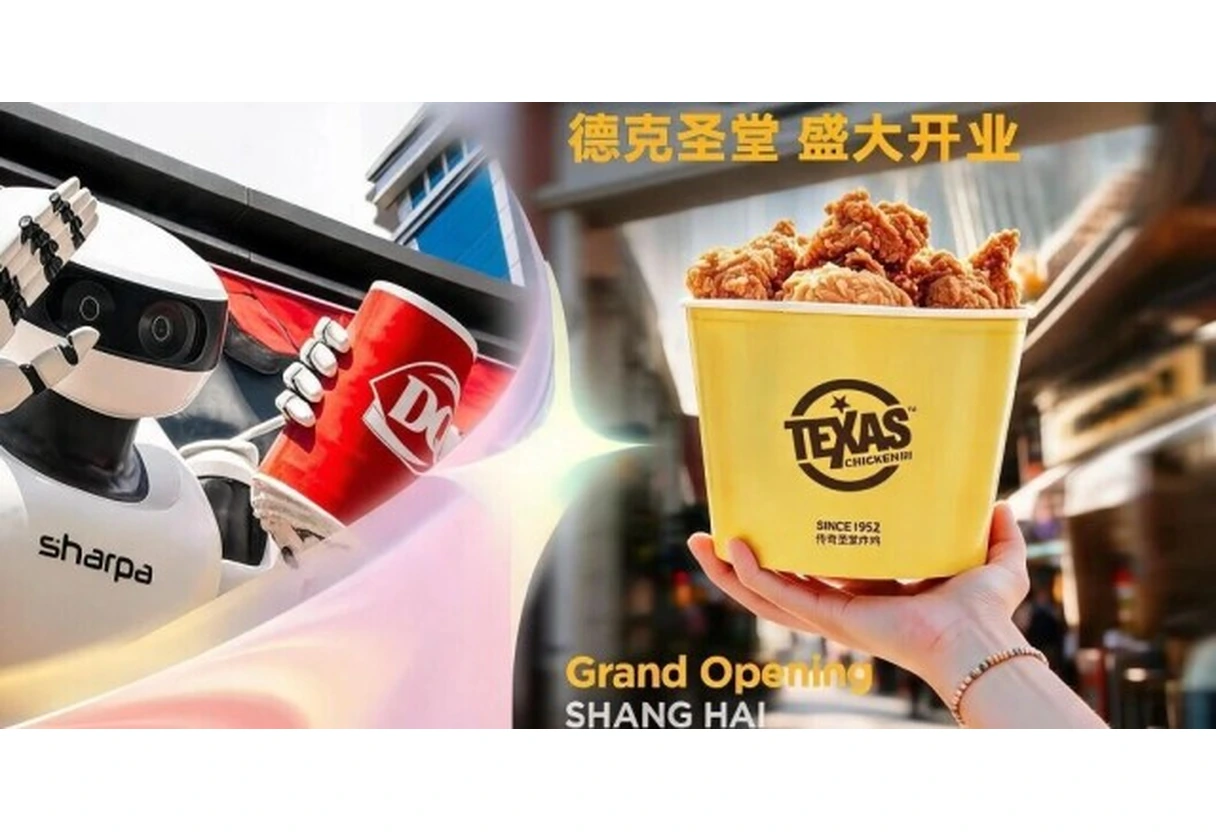
阿里美团腾讯京东罕见联手 45 亿押注 Sharpa,全球首个零改造全自主机器人餐厅落地上海
8月28日 Sharpa 披露累计融资 45 亿元、投后估值 220 亿,阿里、美团、腾讯、京东四家头部平台罕见联手参投。同日全球首个"零改造、全自主、全年无休"机器人餐厅在上海 DQ 吴江路店落地,机器人独立完成暴风雪冰淇淋 55 步制作流程(约 6 分钟)。
【新闻原文】
8月28日,成立不到两年的 AI 机器人公司 Sharpa 首次公开披露融资——累计融资额已超过 45 亿元人民币,投后估值约 220 亿元。本轮投资方包括阿里巴巴、美团、腾讯、京东、传音等产业资本,以及红杉中国、启明创投、美团龙珠、光合创投等机构。值得特别关注的是阿里、美团、腾讯、京东四家头部互联网平台同时押注,这在 AI 机器人赛道的一级市场极为罕见。Sharpa 由禾赛科技创始人李一帆、向少卿、孙恺于 2024 年底共同创立,与禾赛独立运营、无股权从属关系,禾赛仅提供动力模组。Sharpa 首款产品是 22 个主动自由度的触觉灵巧手 SharpaWave,已于 2025 年 10 月量产;产品线还包括轮式全身人形机器人 North(70 自由度)、以及面向灵巧操作的分层端到端模型 CraftNet(融合视觉+触觉+推理)。同在 8 月 28 日,Sharpa 与冰淇淋快餐连锁品牌 DQ 联合打造的"全球首个零改造、全自主、全年无休"机器人餐厅在上海吴江路 DQ 店正式落地:双臂机器人"小沙"从消毒柜取杯圈、抽纸杯、接冰淇淋、加奥利奥、搅拌、倒扣交付,独立完成 55 步完整流程(约 6 分钟,比熟练店员的 2-3 分钟慢一倍),将于每日 10:00-22:00 长期运营。这是行业首次让通用机器人在真实餐饮门店中沿用全球统一的设备、原料、操作规范,接手连锁日常工作。融资将用于核心技术研发、人才招聘,推动通用机器人从技术验证走向真实世界。
【企服观察】
Sharpa 这轮 45 亿融资 + 零改造机器人餐厅,是 2026 年中国具身智能赛道最具结构意义的事件,远超一个普通融资新闻。
第一,"四家头部互联网平台同时投资"在中国一级市场极为罕见,背后是产业资本对具身智能的"卡位共识"。阿里、美团、腾讯、京东这四家分别代表"电商+物流+本地生活+零售"四个万亿赛道。它们同时投 Sharpa 不是因为"看好具身智能"这么虚的理由,而是因为每一家都在自己的核心业务场景里看到了通用机器人的刚需:阿里需要仓储分拣、最后一公里配送;美团需要外卖履约、即时零售分拣、酒旅服务;腾讯+京东的零售+物流更不必说。产业资本同时下注,意味着"通用机器人进入商业场景"这件事,从"创业公司讲的故事"变成了"被多个万亿级甲方用钱投票的现实"。这种产业资本共识一旦形成,会快速带动整个赛道的估值重构——未来 6-12 个月,具身智能赛道的头部公司估值大概率会再上 50-100%。
第二,"零改造、全自主、全年无休"是机器人商业化的"斩杀线"。李一帆提出的"斩杀线"概念(Demo 70-90 分都没用,场景必须长期、可复制、上量,达不到 85 分就宣告失败)是中国具身智能行业最务实的商业化判断。Sharpa 这轮最大的突破不是融资数字,而是"机器人真的走进了 DQ 这种全球连锁门店、不改造设备、不改造流程、不改造空间、长期运营"——这在中国具身智能史上是第一次。在此之前,所有具身智能公司的"落地案例"要么是封闭展台、要么是 demo 视频、要么是为机器人量身定制的场景,没有真正的"零改造"商业落地。这件事对中国所有做具身智能的创业公司都是一个清晰的方向标:**别再卷 demo 视频和发布会演示,去卷"零改造真实场景的长期运营"**。齐道123.com 上周走访了 5 家头部具身智能公司,发现大家都在重新评估自己的产品路线,把"零改造场景"作为最高优先级。
第三,"机器人即服务(RaaS)"商业范式开始在中国具身智能行业成型。Sharpa 在 DQ 吴江路店的模式,本质上就是 RaaS——不是卖机器人硬件,而是把机器人当作一种"可订阅、可量化、可计费的服务"。从 8 月 28 日起,机器人每日 10:00-22:00 在 DQ 营业,DQ 不需要为机器人做任何改造,只需要付服务费。这是 ToB 商业化的巨大创新——把"卖硬件"这种一次性收入,转变为"卖服务"这种持续性收入。对中国 IT 企服行业来说,RaaS 范式的形成意味着几个重要变化:一是机器人厂商的核心 KPI 不再是出货量,而是"每台机器人日均服务时长 × 单价";二是 ToB 销售渠道的重心从"卖给集成商"变成"卖给连锁品牌、零售门店、仓储中心";三是行业会出现"机器人运营服务商"这种新角色(类似 SaaS 行业的 MSP),帮甲方做机器人日常运营、训练、调优、维护。
第四,"触觉+视觉+推理融合的端到端模型"是具身智能未来 3 年的关键技术分水岭。CraftNet 模型是分层 0/1/2 级多模态基础模型,结合推理、视觉、触觉信息解决"最后毫米"的物理交互。这意味着 Sharpa 的技术路线不是"用大模型控制机械臂"那么简单,而是把"触觉感知"作为模型的原生输入维度——98% 的 55 步操作中都有触觉直接参与(抽取纸杯需感知摩擦与阻力、高速搅拌需随滑动和受力调整握力、倒杯不洒需随姿态和重心变化修正抓握)。这条路线的难点不在视觉或语言,而在"触觉-力反馈-实时纠错"这个维度——这恰恰是过去几年中国具身智能公司集体欠缺的。可以预见,未来 12 个月内,"触觉灵巧手+触觉感知模型"会变成中国具身智能的标配技术组件,估值会向这条路线倾斜。
第五,从行业格局看,Sharpa 这轮融资+落地对国内人形机器人赛道形成"分化压力"。宇树、智元、星动纪元、银河通用、自变量、加速进化等具身智能头部公司,都会重新评估自己的商业化路线。可以预见会出现三条不同的分化路径:一是"全栈路线"——自己做本体+大脑+触觉+视觉+训练数据,对标 Sharpa;二是"硬件专精路线"——只做关节、灵巧手、底盘等核心硬件,给全栈厂商供货;三是"Agent 路线"——不做硬件,只做机器人的大脑/Agent 操作系统,给硬件厂商赋能。三条路线都会出现头部公司,但"全栈路线"由于资本壁垒最高、人才壁垒最厚,未来 12 个月内大概率只剩 2-3 家能持续融到钱。
第六,对 IT 企服行业的实操启示有三点:一是开始评估自己业务里哪些岗位、哪些流程适合"机器人+AI"替代(如仓储分拣、餐饮服务、酒店前台、商场导购、快递分拣),找出 1-2 个试点场景跑通;二是在新采购合同里加入"机器人即服务(RaaS)"选项,避免一次性大额硬件投入;三是关注具身智能 Agent 操作系统的标准化进展,必要时自建"机器人管控平台"做多品牌机器人的统一调度。
最后,Sharpa 联合创始人李一帆判断"2028-2029 年会有足够多的场景数据,让价格便宜、功能全面的机器人进入家庭"——这是中国具身智能行业最乐观的"家庭机器人时间表"。但即便如此,商用场景的爆发会先于家庭,2026-2028 年会是 RaaS 模式跑通、连锁品牌大规模采购、机器人运营服务商涌现的关键三年。齐道123.com 接下来会组织"中国具身智能商用化路线图"的专题直播,欢迎关注。
评论
请评价真实、客观、有价值的内容请回复有价值的信息,无意义的评论将很快被删除,账号将被禁止发言。