








10年-N多融资-跟踪60多家BAT知名ToB创业明星公司,上市不足7%!
作为国内唯一一家关注于中国IT企服的ToB产业互联网平台:qidao123.com企服评测-应用市场:我们帮助甲方决策选型;帮助乙方营销获客 。我们长期跟踪全球IT产业的动向和发展.
建立了国内唯一的企服软件市场:聚集了全球几百个技术分类和几十个行业的几千家头部软件厂商产品及用户真实评测数据.(登录查看)
过去 10 年,中国互联网最顶配的简历,是"BAT 出身"。技术、视野、人脉、资源,样样顶配。可当他们扎进 ToB 企业服务,画风突变:融资一轮接一轮,真正长成巨头的几乎没有。我们先把账摊开——光是 BAT 三系,近 10 年在 ToB / 企业级 AI / 智驾 / SaaS 赛道跑出的典型创业公司,就超过 60 家。
但是上市的屈指可数!
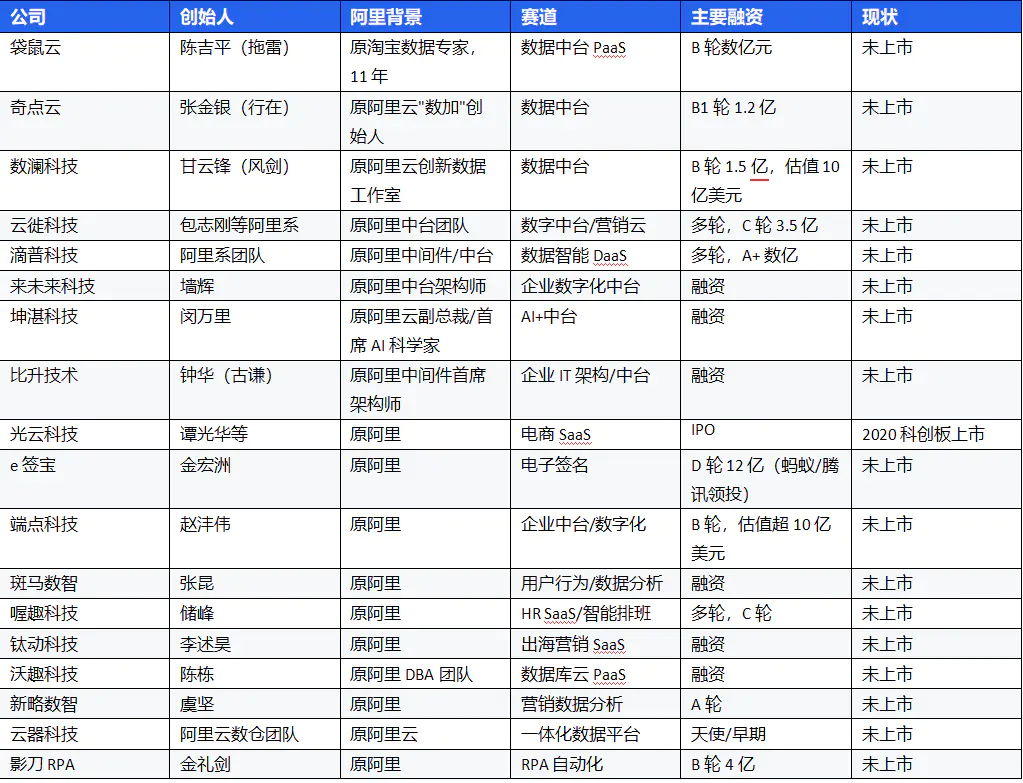
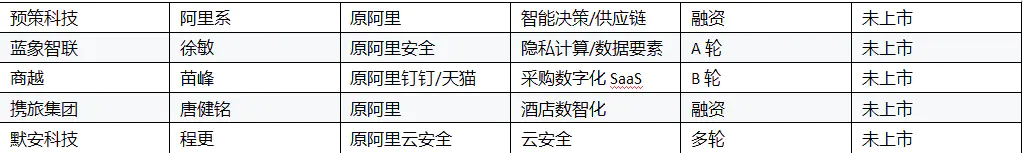
一、先上表:BAT 系 ToB 创业全景(2016–2026)
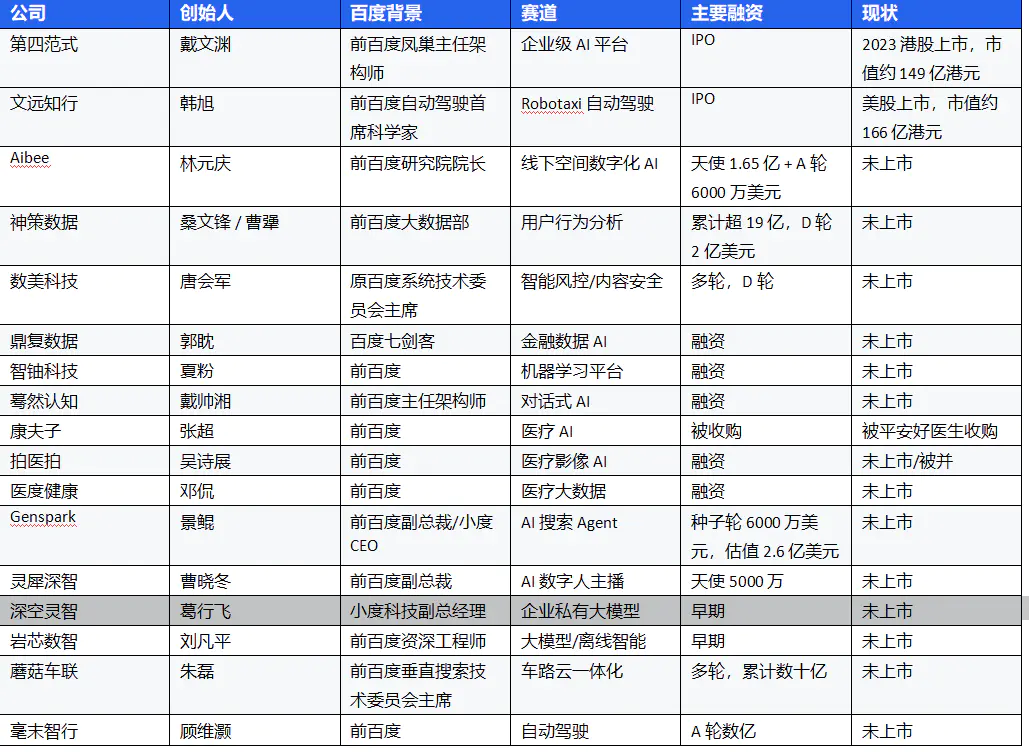
注:下表仅列"典型",非穷尽。BAT 背景指创始人/核心团队曾任职于对应大厂。"现状"以 2026 年中公开信息为准。
2)百度系 · AI 与智驾"黄埔军校"(代表 17家)
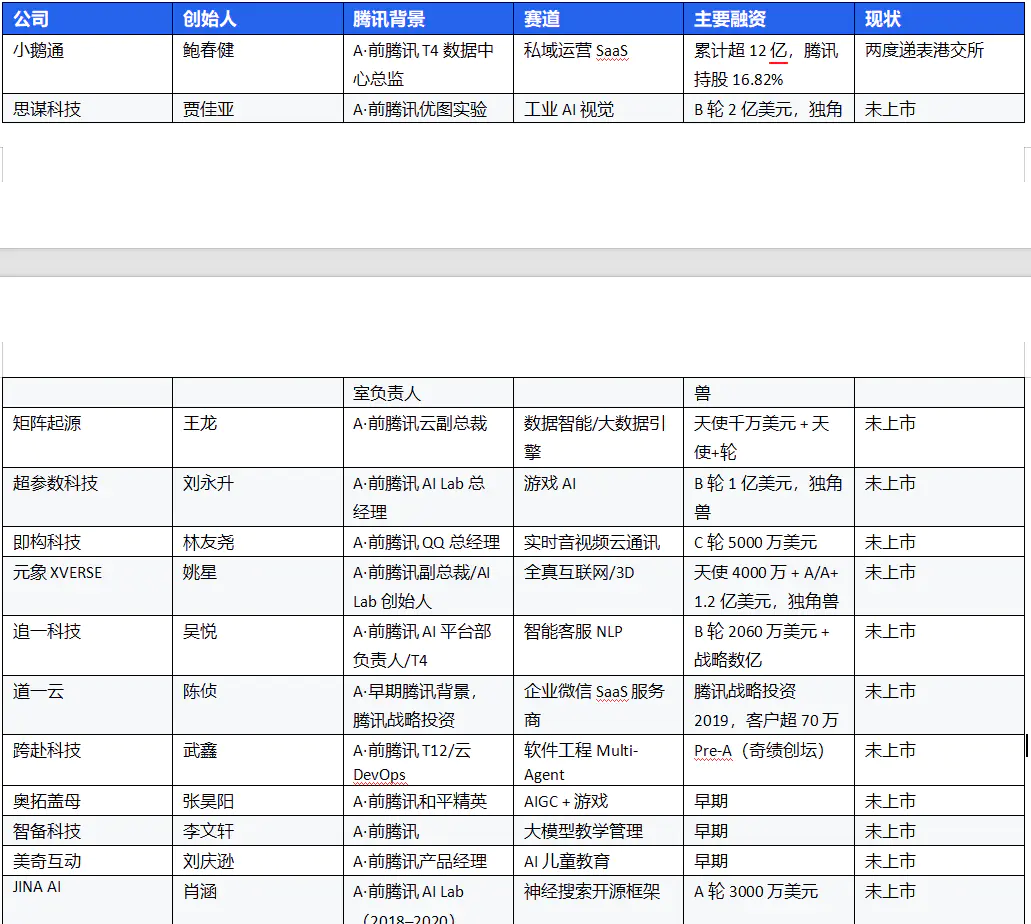
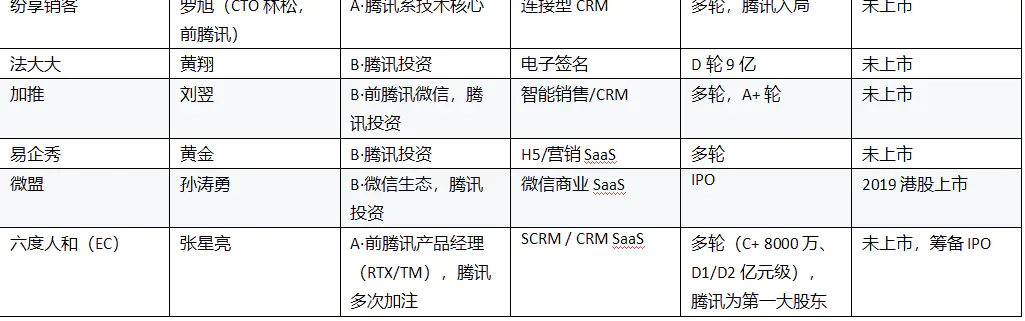
3)腾讯系 · 社交基因下的 SaaS 与 AI(代表 21 家)
说明:腾讯系分两类——A 类"腾讯离职创业"(创始人曾任职腾讯);B 类"腾讯生态企业"(腾讯投资/战略入股,创始人非腾讯离职,但长期被视为腾讯系)。
把三张表读三遍,会看到三个扎心事实:
第一,BAT 三系合计 60+ 典型公司,真正敲钟的不到 5家(光云、微盟、第四范式、文远,外加还在递表的小鹅通);
第二,纯 BAT 校友创业、且已上市的,几乎全部集中在百度系——因为百度这批人赌的是芯片、智驾、AI 平台这些"卖铲子"的标准化硬科技,而不是中国最难的定制化 SaaS;
第三,腾讯系看似广撒网,却 0 家独立上市,全员"未上市或递表中"。
一句话:BAT 光环,在 ToB 这里失灵了——而失灵的方式,恰恰反证了 ToB 的难。
很多人把锅甩给"资本寒冬""政策""大环境",但那只是表皮。要回答"为什么",得先搞懂一件事——
二、ToB 和 ToC,根本不是一回事
把 ToC 的打法照搬到 ToB,是 BAT 天团最常踩的坑。两件事底层逻辑完全不同:
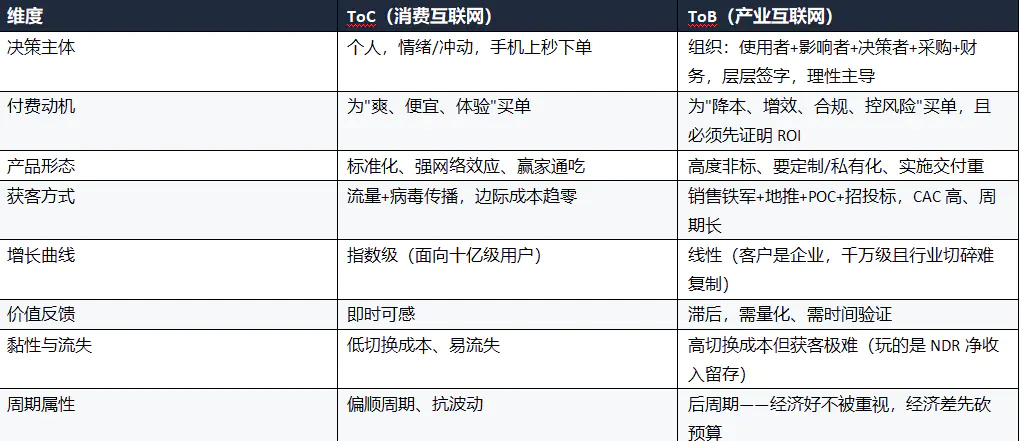
一句话:ToC 卖的是"感受和规模",ToB 卖的是"确定性和结果"。前者靠流量飞轮就能飞,后者每一步都要用客户的真金白银和真实 ROI 去换。这就决定了 ToB 天生是一门"慢、重、难规模化"的生意——这是全世界 ToB 都一样难,不是中国独有的。
三、那为什么在中国,难上加难?
1 · 定制化的"死亡陷阱"。中国大客户普遍要定制、要私有化。神策桑文锋当年力排众议做私有化部署,"只提供分析、不掌握数据",正是对中国客户不信任 SaaS 的妥协。一旦深陷定制,产品就难标准化,毛利被实施和服务团队吃掉,规模越大越累。这是中美 ToB 最大的结构性差异:美国 Salesforce 能用 PaaS 把定制"产品化",中国企业还在靠人堆交付。
2 · 软件付费意愿与价值观薄弱。盗版史、同功能软件价格仅美国 1/6、大企业习惯内部开发或找关联公司做、加上"上系统=添麻烦"的认知,让中国 ToB 长期"增收不增利"。启明创投邝子平曾总结:营商环境差,是进步最快但仍是硬伤的一环。
3 · 管理成熟度不够。中国企业过去 20 年靠"抢市场、多业务线扩张"野蛮生长,习惯粗放管理,不愿为"管理效率"持续付费;而美国企业把管理做深做细,天然是 SaaS 的沃土。
4 · 资本与退出错配。ToB 需要 5–10 年长周期投入,但中国资本市场长期不支持未盈利科技公司上市(新"国九条"又把主板净利抬到 1 亿、创业板 6000 万),逼着公司靠融资续命、被迫追求规模而非利润。对比 Salesforce,当年营收 9500 万美金、刚盈亏平衡就能上纳斯达克,靠公开市场的品牌与股份支付一路并购做大。所以你会看到:百度系那几家能上市,恰恰是因为芯片/智驾/AI 平台有硬科技属性、能讲全球化标准品故事;而你身边那批做定制化 SaaS 的,反而最难过上市这道关。
5 · 巨头生态寄生。小鹅通、有赞长在微信生态,腾讯既是小鹅通最大外部股东又是第一大供应商——流量红利的另一面,是"独立增长故事讲不圆"。而资本市场要的是扩张,不是寄生。
6 · 人才错配。中国工程师红利沉淀在 ToC 的流量玩法,ToB 需要"懂行业+懂软件+能卖解决方案"的复合人才。销售易史彦泽创业后感慨:"大平台资源没了,新环境问题太多,没有抱怨对象,只能乐观。"
7 · 起步即寒冬。中国 SaaS 2015 才成风口,刚蹒跚学步就撞上资本寒冬——SaaS 融资事件从 2015 年 289 起跌到 2023 年 82 起,超 90% 的企业不止一次递表。
四、血淋淋的样本:那些没熬过来的 ToB 公司
上市的是少数,倒下的才是大多数。中国 ToB 的"坟场"里,这些名字值得记住——它们不是 BAT 系专利,而是整个行业的通病:

而 BAT 系自己也没逃过。下面三个,全是前百度顶尖人才创业,却各自以一种典型方式折戟——比表格里的名字更有过程感:
案例一 · 蓦然认知(百度系|对话式 AI):从"中国 Viv"到注销
创始人戴帅湘是前百度主任架构师,在百度做 NLP 十年,2016 年带 10 人团队离职,做"对话式 AI"引擎 Mor,对外喊出"中国的 Viv"。资本一度追捧:天使 200 万美元(经纬、襄禾)、A 轮 1000 万美元(经纬、源码)、A+ 1000 万美元(鸿海/富士康),还与暴风 TV 推出全球首款语音对话 AI 电视、与飞歌推 AI 车机,入选"中国潜在独角兽"。
但技术再强,B 端落地始终没跑通——对话 AI 在汽车、电视、酒店这些场景的付费客户始终没起来,没熬过资本退潮。2024 年注册资本从 1000 万骤减到 100 万,2025 年退出对外投资,企查查显示"注销"、参保 0 人。这是 BAT 系最典型的"技术顶配、商业化归零"。
案例二 · 康夫子(百度系|医疗 AI):被老东家收编的"软性出局"
创始人张超是前百度 NLP 资深研发、知识挖掘方向负责人,2015 年拉着两位百度同事创业,做医疗知识图谱"左手医生 / 医疗大脑",智能诊断准确率超 90%、覆盖 6000 种常见病,B 端客户含医药电商、挂号平台、三甲医院;融资一路拿到种子、天使(晨兴)、A(火山石)、A+(晨山)四轮。
但 2019 年 2 月,康夫子被百度全资收购——不是敲钟上市,而是回到母体、创始人失去独立创业身份(2022 年后以"百度灵医智惠"运营)。对被收购者未必是输,但对"BAT 光环养出独立巨头"这个叙事,它是反例:大厂出来的人,很多时候最终还是被大厂收编。同系的拍医拍(吴诗展)也类似——被并入其他体系,独立品牌消失。
案例三 · 物灵科技(百度系|消费 / 教育机器人):资本撑起,股东暴雷后靠一款产品续命
创始人顾嘉唯是前百度深度学习研究院人机交互负责人(百度"少帅计划"、MIT TR35),2016 年创业做家庭 / 教育机器人,上市公司注资数亿启动,高举高打:一成立 160 人、同时开 6 条业务线,还投资了 Jibo、Rethink Robotics 等美国机器人公司。
2019 年底,其 A 股上市股东爆出资金杠杆问题,公司缓发 4 个月工资,顾嘉唯抵押房产补缺口;全靠 Luka 卢卡绘本阅读机器人(全球卖近千万台)撑住基本盘,最终 Luka 业务重组为"卢卡智能",错过教育硬件黄金窗口。2023 年他再创"灵宇宙"(小方机)才重新出发。这是 BAT 系创业最怕的一种死法:不是败给市场,而是败给资本链——股东/母公司一暴雷,再好的产品也瞬间失血。
这三位创始人,没有一个是"能力不行"——戴帅湘、张超、顾嘉唯都是百度顶尖人才。他们栽的,恰恰是大厂光环护不住的同一件事:ToB 的商业化、现金流与独立增长。
一句话:在中国做 ToB,融资只是入场券,续费率和人效才是生死线
五、难,但不等于没机会
难,是"行业本质 + 中国国情"的叠加,不是哪一家公司的错。2025 年出现微妙拐点:北森、有赞、小鹅通(经调整口径)集体扭亏或盈利,头部开始"止血"——说明只要熬过交付与续费的苦,中国 ToB 也能长出健康模型。BAT 天团没能复制消费互联网的神话,恰恰提醒我们:ToB 是十年磨一剑的慢功夫,拼的不是融资速度,而是续费率、人效、和给客户带来的真实 ROI。而那条少有人走的路——做标准化、可复制、能全球化的"卖铲子"产品——已经被百度系用 4 家上市公司验证过
关注/注册并加入IT职场实名社交平台
企业服务IT圈:聚焦全球ToB领域:甲方. 厂商. 集成商. 服务商. 渠道. ISV等生态,分享业内干货,打造中国第一企业服务技术内容社区和社交平台。我们根据粉丝真实岗位情况,分别设置:创业高管微信群/运维技术专家群/架构师之家/DevOps技术专家汇/ToB企业销售互助会/ToB厂商市场人俱乐部,并为大家提供技术咨询,营销策划.招聘及工作推荐等服务。请大家扫码或者添加微信:tian1tiant,(备注个人真实职业身份信息邀请不同岗位微信群)。
目前我们的产品/方案/公司生态开放免费入驻,欢迎注册登录qidao123.com,一起参与中国最大的ToB生态数据建
公众号官方网站:qidao123.com,了解更多,ToB企业服务之家,社交平台,注册认识50W ToB精英!
温馨提示:根据微信公众平台最新规则,建议多点击“点赞、在看、收藏”等,成为常读用户,第一时间获取最新行业动态
评论
请评价真实、客观、有价值的内容请回复有价值的信息,无意义的评论将很快被删除,账号将被禁止发言。