








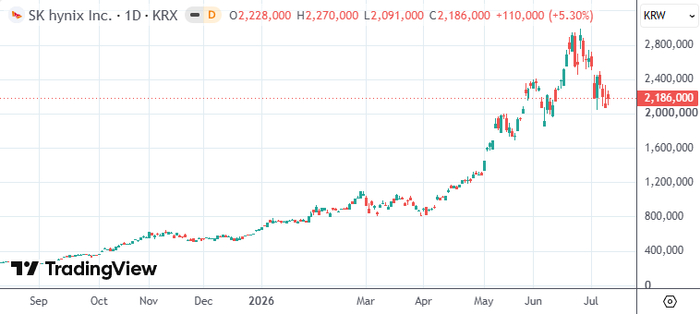
SK海力士280亿美元赴美IPO创纪录:7月13日纳斯达克挂牌,超阿里巴巴成史上第三大IPO,存储巨头重塑全球AI存储格局
7月10日,SK海力士在纳斯达克开启预发行交易,7月13日正式挂牌,募资约265亿美元,超阿里巴巴2014年250亿美元纪录。认购倍数超过7倍,高盛、摩根大通等四大投行承销,机构认购意向高达70亿美元。SK海力士2026年净利润预计达1440亿美元,同比增长415%。
【新闻原文】2026年7月10日,韩国存储芯片巨头SK海力士正式在纳斯达克市场开启预发行交易。拟定发行价格149美元/股(约合1013元人民币),预计募资约265亿美元(约合1802亿元人民币),认购倍数超过计划发行的七倍。如果金额最终确定,本次上市将超越阿里巴巴2014年在纽交所创下的250亿美元募资纪录,成为史上第三大IPO,仅次于SpaceX(750亿美元)和沙特阿美(294亿美元)。SK海力士将于7月13日正式挂牌交易,股票代码SKHY。
本次发行由美国银行、花旗集团、高盛和摩根大通承担主要承销商,另有9家证券公司共同参与承销。巴美列捷福、顾资银行、Situational Awareness等机构已表达投资意向,合计认购金额最高可达70亿美元。SK海力士2026年净利润预计达221万亿韩元(约1440亿美元),销售额为355万亿韩元(约2310亿美元),较2025年分别增长415%和265%。在AI需求持续推动下,HBM(高带宽存储)占内存收入比例预计从2026年的15%升至2030年的58%,存储芯片进入超级周期。
纳斯达克上市后,SK海力士有望被纳入纳斯达克100指数,触发被动资金的系统性买入。以追踪纳斯达克100指数的Invesco QQQ Trust为例,该基金管理规模高达4820亿美元,一旦纳入将带来可观的被动资金流入。汇丰银行分析认为,发行定价对美国投资者具有吸引力,预期挂牌后股价仍有约20%上行空间。
【企服观察】SK海力士以280亿美元规模登陆纳斯达克,从IT企服行业的视角来看,这不仅仅是一次创纪录的IPO,更是AI时代"存储即基础设施"价值重估的标志性事件。它的影响将通过多条传导路径深刻波及企服SaaS行业。
第一,SK海力士IPO最核心的信号是"AI存储超级周期"的确认。HBM占内存收入占比从2026年的15%跃升至2030年的58%,这意味着AI服务器对高端存储的需求正在系统性挤压通用DRAM产能。2026年二季度DRAM合约价环比上涨43%,消费级内存价格四年累计上涨约700%。对于企服SaaS公司而言,这一趋势的直接后果是云服务成本持续攀升。绝大多数SaaS产品运行在云服务器上,而服务器的核心成本构成中DRAM和SSD占比不断提高。据测算,2026年下半年至2027年,企服SaaS产品的云基础设施成本可能上涨15%-25%。那些无法通过提价转嫁成本的SaaS公司,利润率将面临显著压缩。
第二,SK海力士通过IPO解决的不仅是融资问题,更是战略博弈问题。在韩国本土上市时,SK海力士长期面临"韩国折价"(Korea discount)问题——以6.2倍预期市盈率交易,远低于美光科技的7倍。登陆纳斯达克后,SK海力士将与美光在同一估值体系下竞争,估值得以修复,这反过来又增强了其在全球存储市场的资本实力。对于企服SaaS行业来说,SK海力士与美光在美股市场的正面竞争,从资本市场层面加剧了存储芯片产业的竞争烈度。而更激烈的竞争通常意味着——至少在中期——更充足的市场供给和更理性的价格走势。那些能以长期视角锁定存储采购成本的企服公司,可能在未来两年的成本波动中获得相对优势。
第三,SK海力士IPO中"取消长约价格上限、与微软谷歌签5年长协、预付10%-30%"的细节值得特别关注。这标志着存储芯片的商业模式正在发生根本性变化——从"现货市场波动定价"转向"长期协议锁量锁价"。对于上游存储供应商来说,长协模式提供了可预测的收入和产能规划;对于下游云服务商来说,长协模式保障了供应稳定性。这一趋势对企服SaaS行业的影响是间接但深远的:当云服务商(如微软Azure、谷歌GCP)通过长协锁定了存储成本后,它们向SaaS公司提供的云服务价格将更具可预测性。SaaS公司应该优先选择与存储厂商签有长期协议的云服务商,以规避存储成本波动的风险。
第四,SK海力士纳斯达克上市对中国存储产业——尤其是长鑫科技——的战略启示不容忽视。长鑫科技已于7月9日启动科创板IPO程序,拟募资295亿元,计划7月16日申购。SK海力士在美股的估值修复,客观上为长鑫科技在A股的定价提供了"参照锚"。中国存储企业在AI HBM领域虽仍有2-3代差距,但在通用DRAM市场的崛起正在改变全球存储格局。对于企服SaaS行业来说,中国存储芯片的本土化供应能力越强,国内云服务商的议价能力就越强,最终降低了SaaS公司的云基础设施成本。关注国产存储突破的企业,将在供应链管理上获得先发优势。
第五,SK海力士IPO的"时点效应"同样值得关注。7月正值全球AI产业从"军备竞赛"转向"商业变现"的关键节点——GPT-5.6全面开放、Grok 4.5低价入市、DeepSeek V4即将上线。AI应用层的爆发正在拉动对AI基础设施的持续投资,而存储作为AI算力的"运行内存",其需求和价格最能反映AI产业的真实热度。SK海力士选择在这一时点登陆纳斯达克,既是对AI基础设施价值的一次"溢价变现",也是对整个AI产业信心的一次"投票"。对于企服SaaS公司来说,SK海力士上市后的股价走势,可以作为判断AI产业"泡沫还是繁荣"的一个重要风向标。如果存储龙头在美股持续获得高估值,说明资本对AI产业的信心依然强劲;反之,SaaS公司需要对AI投入节奏进行重新评估。
SK海力士登陆纳斯达克,是AI存储"超级周期"最响亮的号角。当全球最大的存储芯片巨头选择在全球最大的资本市场完成价值重估时,企服SaaS行业需要认真思考:AI时代的"存储成本"正在成为继"算力成本"之后的第二个关键变量。那些能提前预判存储周期、优化基础设施成本的企服公司,将在AI时代的竞争中赢得宝贵的成本优势。
评论
请评价真实、客观、有价值的内容请回复有价值的信息,无意义的评论将很快被删除,账号将被禁止发言。