








DeepSeek启动IPO筹备与第二轮融资:投前估值4800亿元,三个月估值翻七倍,腾讯宁德时代等入局
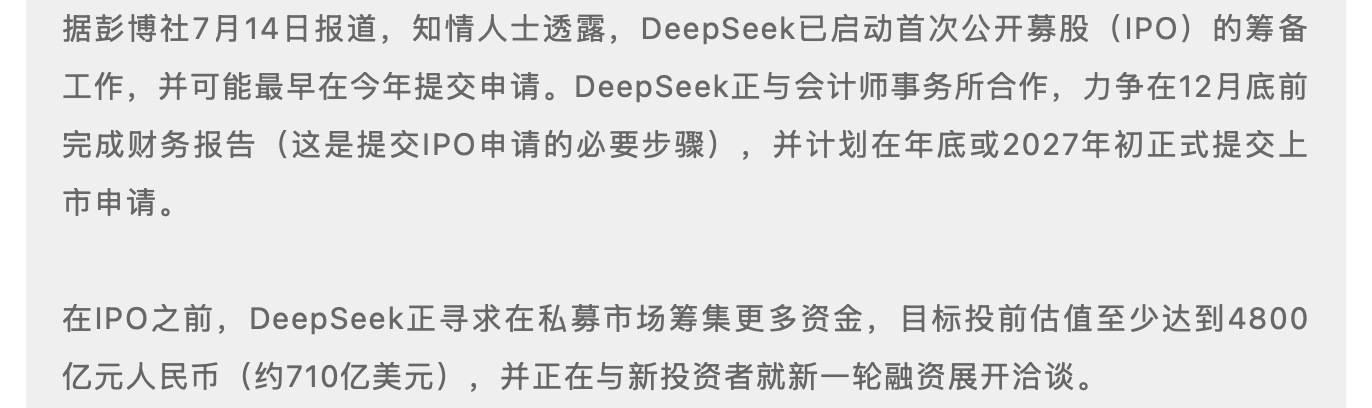
7月15-16日,据多家媒体披露,DeepSeek已全面启动A股IPO筹备,计划年内递交申报材料、2027年完成上市,同时正在推进第二轮融资,投前估值约710亿美元(约4800亿元)。从4月估值100亿美元到7月710亿美元,三个月估值翻七倍。首轮融资超500亿元创中国AI融资纪录,腾讯、宁德时代、京东、网易等悉数入局。
【新闻原文】
据中国经营报、凤凰网科技、华尔街日报、The Information等多家媒体报道,国产头部大模型DeepSeek已全面启动A股IPO筹备,计划2026年年底前递交申报材料,目标2027年在上交所科创板正式挂牌。与此同时,公司正在推进第二轮融资,投前估值约710亿美元(约合4800亿元人民币),较一个多月前首轮融资时的投后估值520亿美元提升约37%。
DeepSeek的资本化路径堪称中国AI行业估值攀升的缩影。今年4月传闻估值约100亿美元起步,5月底完成首轮外部融资(总额超500亿元人民币,投后估值520亿美元),7月第二轮融资投前估值即跳升至710亿美元,三个月估值翻了约七倍。
首轮融资投资方阵容豪华:创始人梁文锋个人出资200亿元为最大出资方,腾讯出资100亿元,宁德时代出资50亿元,京东、网易、IDG资本各出资30亿元,国家人工智能产业投资基金出资10亿元。横跨互联网巨头、产业资本与国家级基金的阵容,在中国AI融资史上堪称空前。
值得注意的是,DeepSeek在首轮融资中设计了极为严苛的控制权架构:除国家AI产业基金外,外部投资者仅享有分红收益权,无董事会席位与经营投票权,所有外部股份强制锁定5年不得转让。梁文锋凭借直接与间接持股合计掌握近78%控制权。而第二轮融资条款明显放宽——投资者可直接向DeepSeek注资,SPV架构放开,并开始考虑吸纳中东等海外资本。
据知情人士透露,DeepSeek近期年化收入已达到4亿至5亿美元,主要来自云端API调用服务,毛利率超过50%。公司预计新融资将主要用于建设自有数据中心、采购更多AI芯片以及研发Agent等下一代AI系统。
【企服观察】
DeepSeek从"不差钱、不融资"到密集融资、冲刺IPO的急转弯,映射出中国AI行业的深层逻辑变迁。对于企服行业的从业者和采购决策者来说,DeepSeek的资本化进程释放了几个关键信号。
第一,"AI基础设施化"正在推高行业门槛。DeepSeek快速启动第二轮融资的核心驱动力是算力需求的急剧膨胀——前沿模型的训练和推理成本正在以前所未有的速度攀升。据透露,梁文锋在看到Anthropic Mythos模型取得突破后,进一步认识到大规模算力投入的不可回避性。这意味着,未来的AI企服市场将呈现"马太效应":只有拥有足够资本支撑算力投入的头部队,才能持续输出具有竞争力的模型能力,长尾小厂商将加速被边缘化。
第二,估值逻辑从"收入倍数"转向"战略资产定价"。710亿美元估值对应约148倍年化收入,远超传统科技企业的估值框架。市场为DeepSeek支付如此高的溢价,买的不是当前的收入数据,而是其在中国AI基础设施中的战略卡位——国产算力适配、技术主权、开源生态影响力等"不可替代性"要素正在成为估值核心驱动因素。这对企服采购决策的借鉴意义在于:在选择AI供应商时,不应仅看当下的产品功能,更需评估其长期技术迭代能力和基础设施掌控力。
第三,科创板第五套上市标准向AI大模型开放,正在重塑AI产业的资本退出通道。上交所6月17日出台的AI大模型专属标准,无需企业满足传统盈利指标,仅需具备核心技术优势、产品规模化落地等条件即可上市。这意味着AI企服创业公司的IPO预期更加明确,一级市场的融资信心也将随之增强,有利于整个生态的健康发展。
当然,148倍市销率也意味着极高的市场预期。如果DeepSeek后续收入增长或技术迭代不及预期,估值回调的风险不可忽视。对于计划与DeepSeek深度绑定的企业客户而言,需要关注其商业模式的可持续性——当模型调用价格战持续、毛利率承压时,DeepSeek能否在维持低价策略的同时保持盈利能力,仍是一个待验证的命题。
评论
请评价真实、客观、有价值的内容请回复有价值的信息,无意义的评论将很快被删除,账号将被禁止发言。