








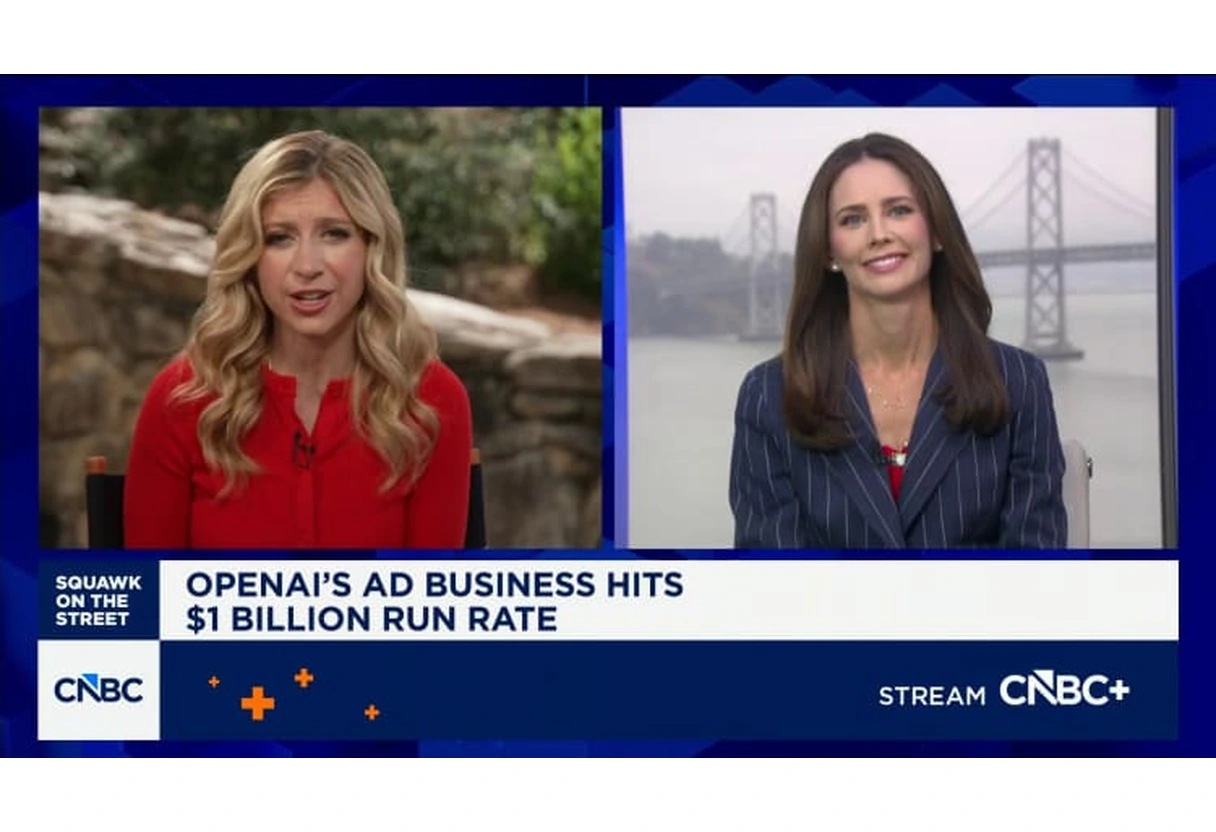
OpenAI 广告业务年化收入突破 10 亿美元,ChatGPT 商业化跑出第二增长曲线
8月31日 OpenAI 宣布,ChatGPT 内广告业务年化收入已达 10 亿美元,推出仅约 200 天。目前广告覆盖 40 多国,本周起向印度、欧洲、中东、北非开放自助投放,主要面向免费用户与 Go 订阅用户。这一里程碑为 OpenAI IPO 夯实多元收入底盘,也标志着通用 AI 助手正式进入规模化广告变现阶段。
【新闻原文】
当地时间 8 月 31 日,OpenAI 宣布其 ChatGPT 内的广告业务年化收入已达到 10 亿美元。该业务最早于今年 2 月在美国 ChatGPT 中启动测试,意味着仅约 200 天便突破 10 亿美元年化营收门槛。目前 ChatGPT 广告已覆盖 40 多个国家,并进一步向印度、欧洲、中东和北非地区开放自助广告投放。广告主要面向 ChatGPT 免费用户和 Go 订阅用户展示,这两类用户占 ChatGPT 10 亿周活跃用户的绝大多数。OpenAI 强调,广告会明确标注,不会干预 ChatGPT 生成回答的内容,广告投放方也无法获取用户的私密对话记录。广告收入将用于补贴免费和低价的 ChatGPT 服务选项,以支持更广泛的 AI 普及。
这一里程碑对正在筹备 IPO 的 OpenAI 意义重大。面对 8520 亿美元估值,OpenAI 需要向资本市场证明其商业模式的可持续性。ChatGPT 此前收入主要来自 ChatGPT Plus/Pro/Enterprise 订阅、API 按量计费以及企业服务,广告业务的快速放量为其开辟了第二条增长曲线。主要竞争对手 Anthropic 对此模式并不认同,并在超级碗首场广告宣传中将矛头对准 OpenAI 的广告业务,认为广告会损害用户体验和模型中立性。
【企服观察】
OpenAI 广告业务年化收入破 10 亿美元,这不是一个简单的"会赚钱"新闻,而是整个 AI 行业商业模式从"订阅+API"双轮驱动走向"订阅+API+广告"三轮驱动的重要拐点。对中国 IT 企服行业来说,这件事的影响可能比模型参数更新更值得研究。
第一,ChatGPT 的广告变现证明了一个被长期争论的命题:通用 AI 助手的流量,确实可以像搜索引擎一样卖出高价。过去两年,市场一直担心大模型会吃掉搜索广告,但没人想清楚大模型自己的广告该长什么样。OpenAI 用 200 天 10 亿美元年化收入给出了答案——把广告以原生、标注、不影响回答的形式嵌入对话界面,面向免费用户定向售卖。这对中国企服市场的直接启发是:如果你的 AI 产品拥有海量免费用户和强意图场景,广告不一定意味着体验滑坡,反而可能成为补贴普惠服务、扩大用户基数的关键杠杆。钉钉、飞书、文心一言、通义千问、豆包、Kimi 等拥有亿级用户的平台,都应该认真研究这条路径。
第二,OpenAI 正在用广告收入反哺模型基础设施,形成"免费用户→广告收入→模型迭代→更多用户"的正向飞轮。这对中小模型厂商是警示:如果只做 API 生意,用户侧没有自有流量入口,未来在模型效果趋同的情况下,定价权会被拥有终端用户的大平台逐步蚕食。对企业采购方而言,这也意味着评估 AI 供应商时,不仅要看模型能力,还要看其商业模式是否健康、是否有持续投入的资本。一个只能靠融资续命的 AI 供应商,和一个能通过广告/订阅/API 自循环的供应商,在三年后的服务稳定性上会有本质差别。
第三,广告模式的伦理与合规风险不容小觑。OpenAI 承诺广告不影响回答内容、不获取私密对话,但广告主对"场景意图"的追逐天然强烈。未来一旦出现"广告影响推荐排序""品牌内容以隐性方式植入"等灰色操作,用户信任将面临崩塌。对中国企服市场,监管层面大概率会参考欧盟《数字服务法》对 ChatGPT 的最新认定(超大型在线搜索引擎/平台),要求更高透明度和算法解释义务。企业在采购 AI 办公助手、智能客服、知识库问答等产品时,必须把"广告与内容的隔离机制""推荐算法可解释性""数据出境与隐私合规"写入 SLA。
第四,Anthropic 对广告模式的公开质疑,代表了 AI 行业正在分化为两种产品哲学:一种是"免费+广告+大众普惠"的互联网式扩张路线,另一种是"付费+无广告+高端企业"的品质路线。两条路线各有拥趸,也会分别孕育不同的企服生态。对甲方 CTO 来说,选择哪种路线的供应商,取决于自身业务对"回答中立性"和"数据纯净度"的敏感程度。金融、医疗、法律、政务等对偏见和广告植入零容忍的行业,未来可能更倾向 Anthropic/Claude 这类强调安全和无广告体验的服务;而营销、零售、教育、通用办公等场景,则更容易接受带广告的免费/低价 AI 助手。
第五,OpenAI 的 IPO 叙事正在从"技术奇迹"转向"商业基础设施"。广告收入、企业订阅、API 调用、云合作(如与微软 Azure OpenAI)共同构成一个可预测的营收组合。这对中国 AI 企服公司的资本市场定价具有参照意义:纯模型公司估值会承压,而拥有模型+应用+流量+变现闭环的平台公司估值会获得溢价。齐道123.com 的企服采购社区近半年已经明显感受到,甲方在选型时越来越关注供应商的"经营健康度",而不仅仅是跑分。
最后,OpenAI 广告业务的爆发提醒我们:AI 竞争的上半场是模型能力,下半场是商业效率。谁能用更低的成本把模型能力分发到最多场景、谁能在用户增长和盈利之间找到平衡,谁就能在 2026-2027 年的洗牌中活下来。对中国 IT 企服行业而言,这不仅是一场技术竞赛,更是一场商业模式和组织效率的竞赛。
评论
请评价真实、客观、有价值的内容请回复有价值的信息,无意义的评论将很快被删除,账号将被禁止发言。